
Fundaciones catalanas ante el nuevo Plan de contabilidad y qué hacer antes de 2027
La reforma alivia la carga de muchas fundaciones medianas, exige más rigor técnico a las grandes y pide a todas más transparencia sobre cómo se gobiernan y en qué destinan sus recursos.
Qué deben tener en cuenta las fundaciones para adaptarse a la reforma contable
El pasado 30 de julio se publicó en el DOGC el Decreto 124/2026, de 28 de julio, que modifica el Decreto 259/2008, por el que se aprueba el Plan de contabilidad de las fundaciones y las asociaciones sujetas a la legislación de la Generalitat de Catalunya. Es la reforma más relevante del Plan desde su aprobación: lo acerca a los criterios que el Plan General de Contabilidad ha ido incorporando (en particular, con las reformas de 2016 y 2021), simplifica las obligaciones de las entidades medianas y reducidas y refuerza la transparencia de la memoria.
El Decreto es obligatorio para los ejercicios que se inicien a partir del 1 de enero de 2027.
Qué cambia, en pocas líneas
Nuevos umbrales de dimensión. Será entidad de dimensión grande la que supere dos de estos tres límites: 4 millones de euros de activo, 8 millones de ingresos ordinarios (antes, 2,85 y 5,7 millones) o 50 personas trabajadoras de media, umbral que no cambia.
Menos estados obligatorios. El estado de cambios en el patrimonio neto pasa a ser voluntario para las entidades medianas y reducidas, como ya lo era el estado de flujos de efectivo. Si se elabora igualmente, forma parte de las cuentas anuales y queda dentro del alcance de la auditoría.
Criterios internacionales para las grandes. Las entidades grandes aplicarán nuevos criterios de instrumentos financieros e ingresos por ventas y prestación de servicios, inspirados en las NIIF 9 y 15 a través del Plan General de Contabilidad. El deterioro de los activos financieros sigue basándose en la pérdida incurrida.
Nueva definición de valor razonable. Afecta a todas las entidades: es el precio que se recibiría al vender un activo, o se pagaría para transferir un pasivo, en una transacción ordenada entre participantes en el mercado (precio de salida).
Intangibles. Desaparece la vida útil indefinida: todos los intangibles se amortizan y, cuando su vida útil no pueda estimarse de forma fiable, se amortizan en diez años. Afecta a todas las entidades.
Fusiones. Se incorpora una norma específica para las fusiones en las que todas las entidades son no lucrativas: los elementos se integran por sus valores contables, sin fondo de comercio, y los costes de la operación se registran como gasto.
Más transparencia en la memoria de cuentas anuales. Cálculo completo del destino de recursos a finalidades, remuneraciones de los miembros del patronato y alta dirección, conflictos de interés y nuevos datos de plantilla.
Cinco pasos para adaptarse
1. Revisión de la dimensión de la entidad
La clasificación sigue la misma regla: cumplir dos de tres condiciones durante dos ejercicios consecutivos. Lo que cambian son las cifras.
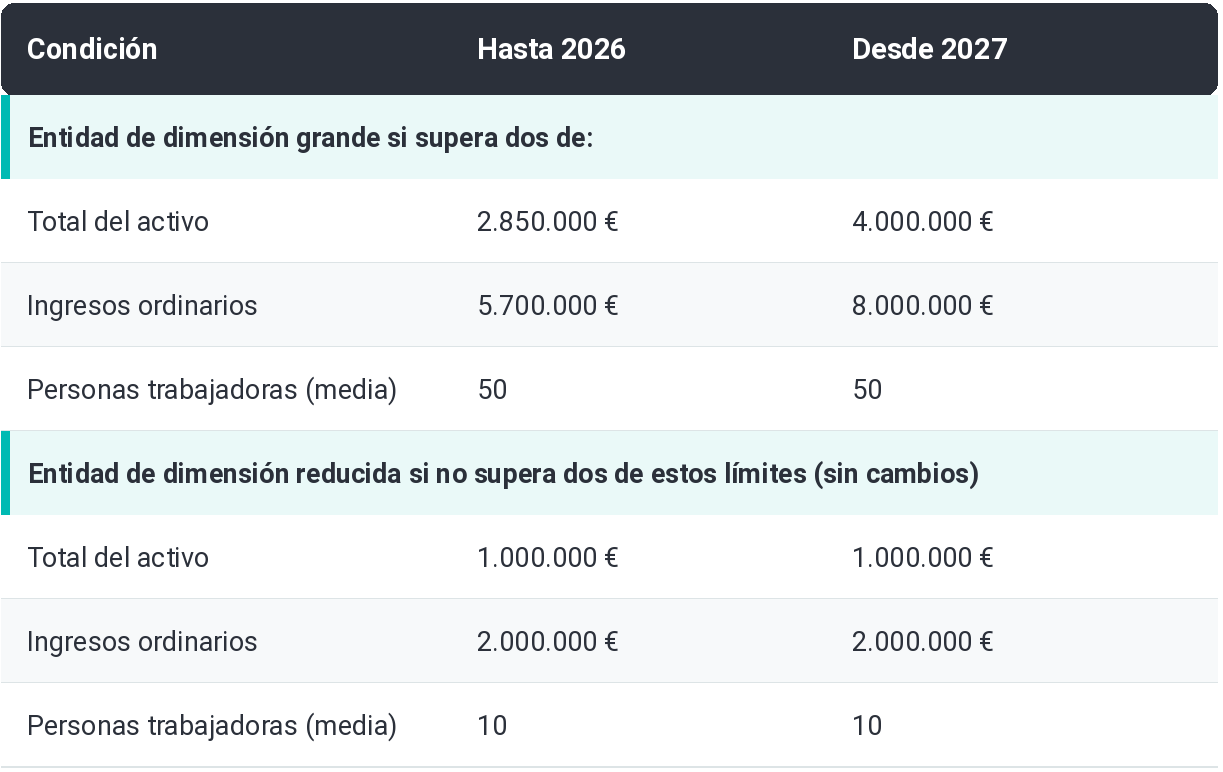
Muchas fundaciones que hoy son grandes dejarán de serlo. El Decreto prevé que puedan presentar el modelo abreviado de cuentas anuales ya en las cuentas de 2027 si en los dos ejercicios anteriores (2025 y 2026) estaban dentro de los nuevos umbrales. Revise sus cifras de ambos cierres con los nuevos límites. La dimensión también determina las obligaciones de transparencia de la Orden JUS/152/2018, que el Decreto actualiza con las mismas cifras (véase el paso 5).
| Pasar a ser una entidad mediana no exime de la auditoría. La obligación de auditarse la fija el artículo 333-11 del Código civil de Cataluña con sus propios criterios, que no cambian: concurrir, durante dos ejercicios consecutivos, al menos dos de estas circunstancias: más de 6 millones de activo, más de 3 millones de ingresos ordinarios o más de 50 personas trabajadoras. A ello se suman otros supuestos, como los ligados a la financiación pública recibida. Una fundación puede presentar cuentas abreviadas y seguir obligada a auditarlas. |
2. Preparación de la transición de instrumentos financieros e ingresos para entidades grandes
Las fundaciones que sigan siendo grandes tendrán que reclasificar sus activos y pasivos financieros en las nuevas categorías (coste amortizado, coste, valor razonable con cambios en resultados o en patrimonio neto), en función de cómo gestionan sus inversiones y de las características de sus flujos contractuales. Es especialmente relevante para fundaciones patrimoniales con carteras de inversión.
También deberán revisar sus contratos de prestación de servicios con el nuevo criterio de reconocimiento de ingresos: el ingreso se registra cuando se transfiere el control del bien o servicio y por el importe que se espera recibir. Conviene distinguir bien qué convenios con administraciones son contratos de servicios y cuáles son subvenciones, porque su tratamiento contable es distinto.
El Decreto ofrece varias opciones de primera aplicación, con o sin reexpresión de las cifras comparativas. La elección afecta al patrimonio neto de apertura y a la información de la memoria, por lo que debe adoptarla el patronato, como órgano que formula las cuentas, y quedar documentada.
3. Revisión de los activos intangibles
Derechos de uso de inmuebles cedidos sin plazo definido u otros intangibles que hoy no se amortizan por considerarse de vida útil indefinida tendrán que amortizarse a partir de 2027; si no se puede estimar su vida útil de forma fiable, se amortizarán en diez años, sin perjuicio de los plazos que fijen las normas particulares. La regla general es amortizar de forma prospectiva, desde 2027, el valor que tengan en libros, con la vida útil reestimada en esa fecha.
Como alternativa, el Decreto permite cargar contra excedentes de ejercicios anteriores la amortización que se habría acumulado, calculada siempre a diez años, sea cual sea la vida útil estimada, desde la adquisición (o desde el 1 de enero de 2009, si fue anterior) y minorada en el deterioro ya reconocido. La opción elegida se aplica a todos estos intangibles por igual y, en este caso, afecta a las cifras comparativas. Haga ya el inventario y estime el impacto en la cuenta de resultados de los próximos años.
4. Preparación de la información para la nueva memoria
Todas las fundaciones, con independencia de su tamaño, deberán ampliar la memoria. Recomendamos empezar a reunir la información durante 2026:
Remuneraciones del personal de alta dirección y de los miembros del patronato: sueldos, dietas y cualquier otra retribución, de forma global y diferenciando claramente ambos colectivos (no persona a persona). Si la entidad paga un seguro de responsabilidad civil para los patronos, habrá que indicar su prima.
Conflictos de interés de los miembros del patronato, personas vinculadas y alta dirección, en los términos del artículo 312-9 del Código civil de Cataluña, y operaciones con partes vinculadas en los términos de la Ley 21/2014. Es buen momento para actualizar las declaraciones anuales de los patronos y patronas y dejar constancia en actas.
Cuadro de destino a finalidades. La obligación de aplicar al menos el 70 % de las rentas e ingresos netos (o el porcentaje estatutario, si es mayor) en un plazo de cuatro ejercicios no cambia, pero la nota se rehace con un cálculo completo: ingresos computables, gastos directos e indirectos, importe de aplicación obligatoria, importe ejecutado y cumplimiento. Si quedan recursos pendientes, habrá que presentar el plan aprobado por el patronato para aplicarlos y el estado de los planes de ejercicios anteriores.
Datos de plantilla y otra información. Sueldos desglosados por categorías profesionales, distribución por sexos al cierre (incluido el personal de alta dirección), número medio de personas con discapacidad igual o superior al 33 % y operaciones sujetas a declaración responsable.
El Decreto exime expresamente de presentar la nueva información sobre intangibles en las cifras comparativas del primer ejercicio. Para el resto de la memoria, rige la regla general de la disposición transitoria primera, por lo que conviene preparar también los datos de 2026.
5. Documentación de las decisiones y revisión de la transparencia
Las opciones de primera aplicación (intangibles y, en las entidades grandes, instrumentos financieros e ingresos) son decisiones de la entidad: deben constar en un acuerdo del patronato, aplicarse de forma uniforme y explicarse en la nota de bases de presentación de las primeras cuentas de 2027.
Revise también sus obligaciones de transparencia. La modificación de la Orden JUS/152/2018 no sigue el calendario de 2027 del Plan: entró en vigor con el Decreto, el 19 de agosto de 2026, de modo que los nuevos umbrales ya cuentan a efectos de publicidad. Una entidad que pasa de grande a mediana puede dejar de estar obligada a publicar parte de la información, pero el alcance depende de si recibe fondos públicos.
Lo que no cambia
El Decreto no modifica las obligaciones esenciales del Código civil de Cataluña: aplicar al menos el 70 % de las rentas e ingresos netos a las finalidades fundacionales en cuatro ejercicios, aprobar las cuentas en los seis meses siguientes al cierre y presentarlas al Protectorado en los treinta días siguientes a su aprobación, ni modifica los supuestos de auditoría obligatoria. Tampoco cambia la norma de subvenciones, donaciones y legados, que sigue siendo una de las áreas de mayor juicio contable del sector; eso sí, cuando remita al valor razonable (por ejemplo, en donaciones no monetarias), habrá que aplicar la nueva definición.
Publicaciones


